- Construção cria 168.962 vagas no semestre
- Infraestrutura fica à frente de construção de edifícios
- Juros seguem elevados
- Custos da construção avançam acima do IPCA
- O indicador de atividade mostra um quadro menos simples
- Mercado de trabalho nacional também estava aquecido
- O que os dados realmente mostram
- O que esses dados não permitem concluir
- O que isso significa para o corretor
- Industrialização aparece como uma proposta do setor
- Emprego forte não elimina juros e custos do cenário
A construção civil gerou 168.962 empregos formais líquidos no primeiro semestre de 2026, segundo o Novo Caged, do Ministério do Trabalho e Emprego. Dentro desse saldo, Obras de Infraestrutura responderam por 64.793 vagas, enquanto Construção de Edifícios gerou 60.552 postos.
Ao mesmo tempo, a taxa Selic estava em 14% ao ano, o Custo da Construção Brasil acumulava alta de 7,06% em 12 meses até junho, e o IPCA avançava 4,64% no mesmo intervalo. Materiais e mão de obra também registravam aumentos acima da inflação geral.
Os indicadores formam um quadro misto.
De um lado, a construção continuou criando empregos e a infraestrutura aumentou sua participação na geração de vagas. De outro, juros permaneciam elevados, custos avançavam acima do IPCA e o indicador de nível de atividade da construção permanecia abaixo da linha de 50 pontos na média do semestre.
Por isso, os números não sustentam sozinhos uma narrativa simples de boom ou crise — e muito menos permitem antecipar automaticamente o comportamento das vendas, dos lançamentos ou dos preços dos imóveis.
Construção cria 168.962 vagas no semestre
Entre janeiro e junho de 2026, a construção registrou saldo positivo de 168.962 empregos formais, segundo o Novo Caged.
Esse número é um saldo líquido, resultado da diferença entre admissões e desligamentos no período. Não representa o total bruto de pessoas contratadas.
Na comparação com o primeiro semestre de 2025, o saldo de novas vagas ficou 6,52% maior, segundo os dados apresentados pela CBIC. Em números arredondados, o setor havia criado cerca de 158 mil vagas no mesmo período do ano anterior.
Isso mostra que a construção continuou ampliando o emprego formal no período.
Mas emprego na construção precisa ser interpretado com cuidado.
O setor inclui atividades diferentes entre si, como:
- construção de edifícios;
- obras de infraestrutura;
- serviços especializados;
- diferentes tipos de obras públicas e privadas.
Por isso, o saldo agregado da construção não deve ser tratado automaticamente como indicador de aceleração do mercado residencial.
Infraestrutura fica à frente de construção de edifícios
O destaque do semestre veio das Obras de Infraestrutura.
O segmento gerou 64.793 vagas formais líquidas entre janeiro e junho de 2026. No mesmo período de 2025, haviam sido 49.741 vagas, o que representa alta de 30,26%.
Já a Construção de Edifícios registrou saldo positivo de 60.552 empregos no primeiro semestre de 2026.
Segundo a análise histórica apresentada pela CBIC, foi a primeira vez desde o início da série do Novo Caged, em 2020, que Obras de Infraestrutura superaram Construção de Edifícios na geração de vagas em um primeiro semestre.
Isso não significa que infraestrutura esteja “substituindo” a construção de edifícios.
Os dois segmentos continuaram apresentando saldo positivo.
A mudança relevante é de peso relativo dentro da geração de empregos do semestre.
Na avaliação do presidente da CBIC, Eduardo Aroeira, investimentos e projetos que começaram a chegar à fase de execução ajudam a explicar o avanço da infraestrutura. Ele citou, entre os fatores, leilões, Parcerias Público-Privadas e investimentos relacionados ao saneamento.
Essa é uma interpretação da entidade sobre o cenário.
O Novo Caged mostra onde os empregos foram criados; ele, sozinho, não comprova qual investimento ou política específica causou o aumento.
Juros seguem elevados
Na data analisada, a meta da Selic estava em 14% ao ano, conforme decisão vigente do Copom.
Esse é o fato:
Selic = 14% ao ano.
Separadamente, existe a avaliação do setor sobre seus efeitos.
Na Sondagem Indústria da Construção da CNI, as taxas de juros elevadas continuaram aparecendo entre os principais problemas apontados pelas empresas do setor.
Eduardo Aroeira avaliou que o nível elevado dos juros reduz as condições favoráveis para investimento e crescimento da construção.
Isso não autoriza concluir, porém, que:
- vendas de imóveis necessariamente cairão;
- lançamentos serão reduzidos;
- o crédito está completamente “travado”;
- uma futura redução da Selic liberará automaticamente demanda;
- existe um momento certo para comprar ou esperar.
A taxa de juros é uma variável importante do contexto econômico.
Seu efeito concreto depende de outras condições de crédito, renda, produto, região e perfil de comprador.
Custos da construção avançam acima do IPCA
Outro ponto de atenção está nos custos.
O Custo da Construção Brasil, calculado pela CBIC a partir dos Custos Unitários Básicos — CUBs — estaduais, acumulou alta de 7,06% nos 12 meses encerrados em junho de 2026.
No mesmo período, o IPCA acumulou 4,64%, segundo o IBGE.
| Indicador | 12 meses até junho de 2026 |
|---|---|
| Custo da Construção Brasil | 7,06% |
| Materiais | 7,92% |
| Mão de obra | 6,33% |
| IPCA | 4,64% |
Entre os insumos citados pela CBIC, o fio de cobre teve alta de 21,35% no preço médio nacional no período.
Esses números ajudam a entender que os custos enfrentados pela construção estavam avançando mais rapidamente do que a inflação geral medida pelo IPCA.
Mas eles não significam que:
- todos os imóveis ficarão 7,06% mais caros;
- toda construtora teve a mesma variação de custo;
- o aumento será integralmente repassado ao comprador;
- todas as obras enfrentaram a mesma pressão;
- margens diminuíram na mesma proporção em todas as empresas.
O Custo da Construção Brasil é um indicador agregado.
Preço final de imóvel depende de uma combinação mais ampla de fatores.
O indicador de atividade mostra um quadro menos simples
Os dados de emprego não contam toda a história da construção no primeiro semestre.
Segundo a Sondagem Indústria da Construção da CNI, o indicador de nível de atividade da construção teve média de 46,4 pontos no primeiro semestre de 2026, conforme os dados utilizados na análise apresentada pela CBIC.
Esse número não deve ser chamado de “índice de confiança”.
A Sondagem da Construção possui indicadores diferentes para atividade, expectativas e outros aspectos do setor.
Na metodologia desse tipo de indicador, a linha de 50 pontos separa expansão de retração em relação ao período anterior:
- acima de 50 pontos: atividade mais disseminadamente em alta;
- abaixo de 50 pontos: atividade mais disseminadamente em queda.
Portanto, uma média de 46,4 pontos sinaliza um nível de atividade abaixo da linha de crescimento na leitura da sondagem.
Isso pode coexistir com criação de empregos.
Indicadores diferentes medem dimensões diferentes e podem apontar sinais que não são idênticos no mesmo período.
Mercado de trabalho nacional também estava aquecido
Como contexto mais amplo, a taxa nacional de desocupação ficou em 5,4% no trimestre móvel de abril a junho de 2026, segundo a PNAD Contínua.
Esse número é importante apenas como referência para o mercado de trabalho brasileiro como um todo.
Não é a taxa de desemprego específica da construção civil.
Portanto, não deve ser usada para afirmar diretamente que faltam trabalhadores em todas as empresas ou regiões da construção.
Ela mostra que o primeiro semestre terminou em um ambiente nacional de mercado de trabalho relativamente aquecido.
O que os dados realmente mostram
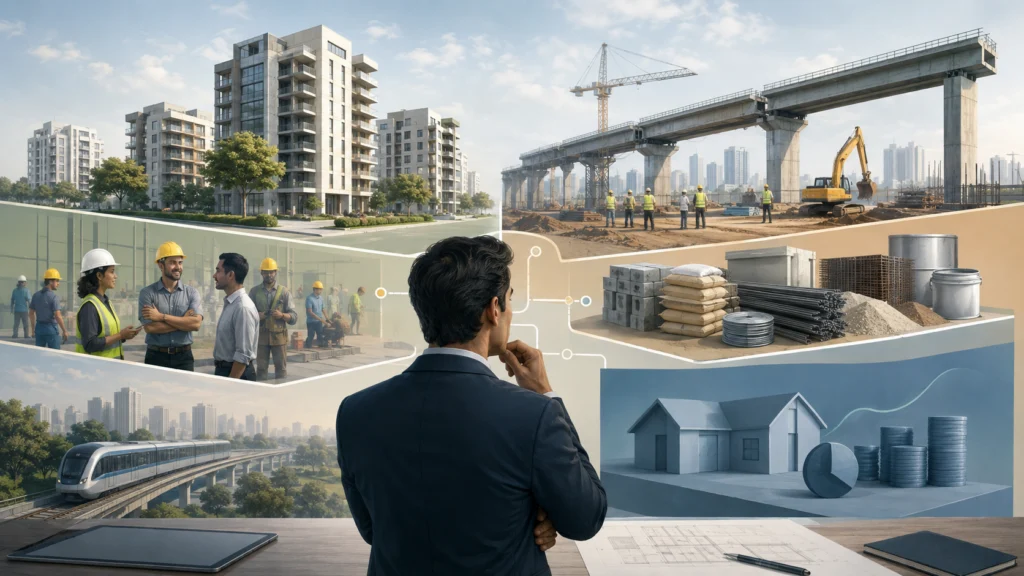
Quando os indicadores são colocados lado a lado, o cenário fica mais claro.
Os dados mostram que:
- a construção continuou gerando empregos formais;
- o saldo de vagas do primeiro semestre superou o registrado no mesmo período de 2025;
- infraestrutura ganhou peso na composição das novas vagas;
- construção de edifícios continuou gerando emprego, embora abaixo da infraestrutura;
- a taxa Selic permanecia elevada, em 14% ao ano;
- custos da construção cresceram acima do IPCA nos 12 meses até junho;
- materiais avançaram mais do que o índice agregado da construção;
- o indicador médio de nível de atividade da Sondagem da CNI ficou abaixo de 50 pontos;
- o mercado de trabalho brasileiro apresentava taxa nacional de desocupação de 5,4%.
Isso é um quadro misto.
Criação de emprego não elimina pressão de custos.
Infraestrutura mais forte não significa automaticamente aceleração dos edifícios.
Juros altos não dizem sozinhos o que acontecerá com vendas.
E um indicador de atividade abaixo de 50 não significa que todo segmento da construção esteja se comportando da mesma maneira.
O que esses dados não permitem concluir
Algumas interpretações parecem intuitivas, mas vão além das informações disponíveis.
Os números não permitem afirmar sozinhos que:
- o mercado imobiliário residencial está acelerando;
- vendas de imóveis estão crescendo;
- lançamentos estão caindo;
- preços dos imóveis vão subir;
- infraestrutura substituiu construção de edifícios;
- o emprego na construção prova aumento da demanda residencial;
- custos maiores serão totalmente repassados aos compradores;
- uma futura queda da Selic provocará determinada reação do mercado;
- industrialização resolverá a falta de mão de obra.
Existe ainda uma distinção especialmente importante para quem trabalha com imóveis:
construção civil não é sinônimo de mercado imobiliário residencial.
A construção engloba:
- edifícios residenciais e comerciais;
- infraestrutura;
- saneamento;
- rodovias;
- obras públicas;
- serviços especializados;
- outras atividades.
Por isso, o aumento do emprego em infraestrutura não deve virar argumento do tipo:
“o mercado de imóveis residenciais está aquecido porque a construção contratou mais.”
São relações que precisam ser demonstradas com dados específicos.
O que isso significa para o corretor
Para o corretor de imóveis, esses indicadores são mais úteis como contexto do que como argumento comercial.
Juros ajudam a entender o ambiente do comprador financiado
A Selic em 14% mostra um ambiente de juros básicos ainda elevados.
Isso ajuda a compreender por que custo e disponibilidade de crédito continuam temas importantes para compradores que dependem de financiamento.
Mas não permite dizer:
“é hora de comprar”
nem:
“é melhor esperar os juros caírem.”
A decisão de cada cliente depende de condições concretas da operação.
Custos ajudam a entender o lado da produção
Um avanço de 7,06% no Custo da Construção Brasil, acima dos 4,64% do IPCA, ajuda o corretor a entender parte das pressões enfrentadas por construtoras e incorporadoras.
Isso é contexto.
Não é previsão de preço.
O profissional deve evitar transformar um índice de custo em afirmações como:
“os imóveis vão subir 7%.”
Não existe essa relação automática.
Infraestrutura merece acompanhamento local
O crescimento das vagas nacionais em infraestrutura mostra que esse segmento ganhou peso no semestre.
Para o corretor, a consequência útil é outra:
acompanhar quais obras concretas estão acontecendo na própria cidade ou região.
Uma rodovia, nova rede de saneamento, sistema de transporte ou obra pública só deve ser usada para contextualizar um mercado local quando:
- a obra existe;
- sua localização está confirmada;
- o estágio é conhecido;
- existe relação plausível com a região analisada.
O dado nacional de empregos não é prova de valorização de um bairro específico.
Emprego é sinal de atividade setorial, não de venda de imóveis
A criação de quase 169 mil vagas mostra que empresas da construção ampliaram o emprego formal no agregado do semestre.
Isso não informa diretamente:
- quantos imóveis foram vendidos;
- qual foi a velocidade de vendas;
- qual o estoque disponível;
- qual foi a procura por financiamento;
- quais regiões estão performando melhor.
Essas respostas exigem outros indicadores.
Para quem acompanha o setor profissionalmente, vale combinar dados nacionais com informações locais de crédito, estoque, vendas, lançamentos e infraestrutura efetivamente existente. O artigo Como acompanhar o mercado imobiliário sendo corretor de imóveis aprofunda essa leitura por camadas.
Industrialização aparece como uma proposta do setor
Durante a apresentação, Eduardo Aroeira também defendeu maior industrialização dos canteiros como estratégia para elevar produtividade e lidar com restrições de mão de obra.
Essa é uma proposta defendida pelo presidente da CBIC.
Não deve ser apresentada como solução comprovada capaz de eliminar problemas de produtividade ou escassez de trabalhadores em todo o setor.
Emprego forte não elimina juros e custos do cenário
O primeiro semestre de 2026 terminou com um conjunto de indicadores que precisam ser lidos juntos.
A construção criou 168.962 empregos formais líquidos.
Dentro desse resultado, Obras de Infraestrutura geraram 64.793 vagas, ficando à frente das 60.552 da Construção de Edifícios.
Ao mesmo tempo:
- a Selic estava em 14% ao ano;
- o Custo da Construção Brasil acumulava 7,06% em 12 meses;
- materiais avançavam 7,92%;
- mão de obra, 6,33%;
- o IPCA estava em 4,64%;
- o indicador médio de nível de atividade permanecia abaixo da linha de 50 pontos.
A leitura mais útil, portanto, não é:
“a construção está em boom”
nem:
“a construção está em crise.”
É reconhecer um quadro em que emprego formal cresce, infraestrutura ganha peso, juros continuam altos e custos avançam acima da inflação geral.
Para o corretor, esses dados ajudam a compreender o ambiente econômico.
Mas vendas, preços, lançamentos e comportamento de compradores precisam ser analisados com indicadores próprios — especialmente no mercado e na região em que o profissional realmente atua.