- Antes de falar de financiamento, descubra em que etapa o comprador está
- Mapa do processo: onde o corretor entra
- Simulação é uma referência inicial
- Análise do comprador e análise do imóvel são coisas diferentes
- Não prometa percentual de entrada
- Renda importa, mas não existe fórmula universal de aprovação
- Documentação envolve comprador, vendedor e imóvel
- Por que a instituição avalia o imóvel
- Cenário 1 — O cliente fez apenas uma simulação
- Cenário 2 — A avaliação do imóvel ficou abaixo do preço negociado
- FGTS pode fazer parte da compra, mas depende de enquadramento
- Cenário 3 — O cliente pretende utilizar FGTS
- O corretor pode explicar x precisa confirmar
- CET: compare mais do que a taxa de juros
- Quando o corretor deve parar de responder e encaminhar
- Erros que criam expectativas irreais
- Checklist antes de avançar uma negociação financiada
- O papel do corretor é reduzir ruído entre as etapas
Um comprador visita um imóvel, gosta do que viu e diz:
“Já fiz a simulação no banco. Meu financiamento está aprovado.”
Para o corretor, essa frase precisa gerar uma pergunta:
Em que etapa o cliente realmente está?
Uma simulação pode indicar condições estimadas para uma operação. Isso é diferente de análise do comprador, avaliação do imóvel, definição das condições finais e contratação.
É aí que está o papel mais útil do corretor.
Ele não precisa assumir a função da instituição financeira, prever aprovação ou dominar cada regra de cada linha de crédito. Precisa compreender o processo suficientemente bem para distinguir:
- o que já aconteceu;
- o que ainda falta;
- o que foi apenas estimado;
- o que depende do comprador;
- o que depende do imóvel;
- o que ainda precisa ser confirmado pela instituição.
A tese deste artigo é:
O corretor não precisa aprovar o financiamento. Precisa entender o processo, saber em que etapa o cliente está, identificar o que ainda depende da instituição e evitar transformar estimativas em promessas.
Dois princípios ajudam a manter essa fronteira:
explicar o processo ≠ decidir o crédito
e
simulação ≠ aprovação
Na prática, o método será:
identificar etapa → explicar o processo → separar o que está confirmado → encaminhar o que depende do banco → acompanhar sem prometer
Antes de falar de financiamento, descubra em que etapa o comprador está
Perguntar apenas:
“Você vai financiar?”
é insuficiente.
Duas pessoas podem responder “sim” e estar em momentos completamente diferentes.
Uma apenas utilizou um simulador.
Outra já enviou informações e documentos para análise.
Uma terceira já teve o imóvel submetido à instituição financeira.
Por isso, antes de tratar determinado valor ou condição como confirmado, faça perguntas como:
- Você fez apenas uma simulação ou já passou por análise?
- Já enviou as informações e os documentos solicitados pela instituição?
- A instituição já analisou sua renda e seu cadastro?
- Você recebeu condições efetivas para a operação ou ainda está trabalhando com estimativas?
- Já escolheu a instituição ou ainda está comparando propostas?
- Pretende utilizar FGTS?
- O uso do FGTS já foi verificado para o seu caso?
- O imóvel já foi apresentado à instituição?
- Já houve avaliação do imóvel?
- Existe alguma pendência informada?
- As condições finais já foram apresentadas?
Essas perguntas não substituem análise de crédito.
Elas ajudam o corretor a localizar o comprador dentro da jornada.
Para uma qualificação mais ampla antes da negociação, o conteúdo Atendimento imobiliário: como atender e qualificar clientes complementa essa etapa.
Mapa do processo: onde o corretor entra
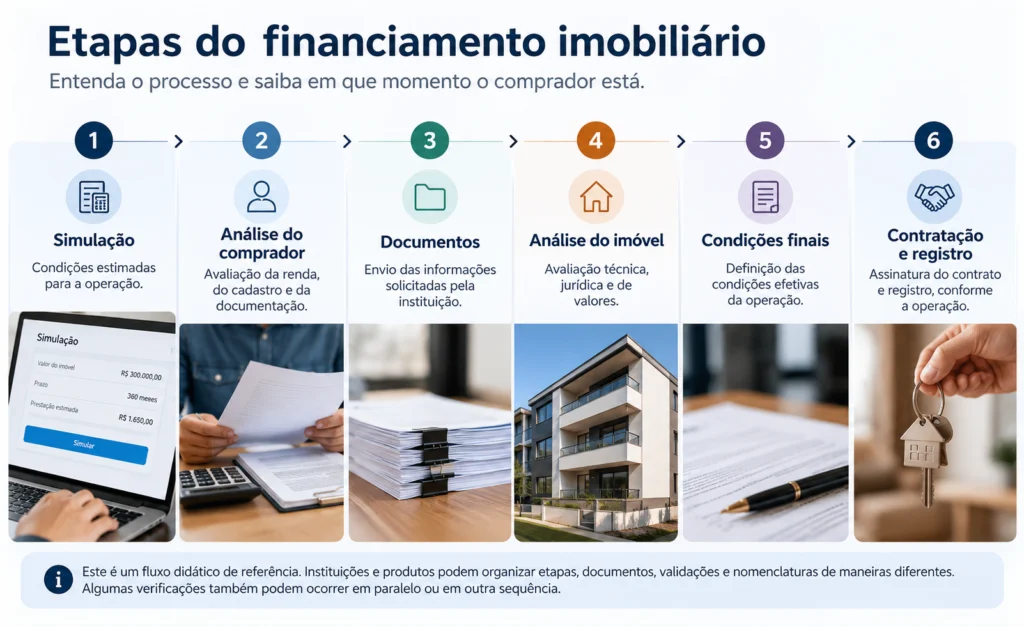
Uma compra financiada pode ser visualizada, de forma didática, assim:
simulação → análise do comprador → documentos → análise do imóvel → condições finais → contratação/registro → liberação conforme a operação
Esse mapa não representa um procedimento universal.
Instituições e produtos podem organizar etapas, documentos, validações e nomenclaturas de maneiras diferentes. Algumas verificações também podem ocorrer em paralelo ou em outra sequência.
Na CAIXA, por exemplo, o fluxo divulgado para financiamento habitacional contempla simulação, análise de crédito, análise do imóvel e contratação. A liberação ao vendedor ocorre conforme as etapas e condições da operação, incluindo o registro contratual quando aplicável.
Para o corretor, o valor do mapa não está em decorar o fluxo de um banco.
Está em identificar:
“O que já foi concluído e o que ainda está pendente?”
Simulação é uma referência inicial
A simulação pode ajudar o comprador a visualizar condições estimadas, como:
- valor aproximado da operação;
- prestação estimada;
- prazo;
- modalidade disponível naquele simulador;
- possível relação entre recursos próprios e financiamento.
Mas ela acontece antes de todas as verificações necessárias à contratação.
Por isso, quando o comprador apresenta uma simulação, o corretor não deveria concluir:
“Você já tem esse valor aprovado.”
Uma formulação mais segura é:
“Essa simulação nos dá uma referência inicial. Agora precisamos verificar quais condições serão confirmadas depois das análises da instituição.”
A diferença parece pequena, mas evita transformar uma estimativa em promessa.
Análise do comprador e análise do imóvel são coisas diferentes
Um erro comum é imaginar que, uma vez analisado o comprador, qualquer imóvel dentro de determinado preço poderá ser financiado nas mesmas condições.
Não funciona necessariamente assim.
Análise do comprador
Dependendo da instituição e do produto, podem ser considerados elementos como:
- identificação;
- renda e sua comprovação;
- composição de renda;
- informações cadastrais;
- capacidade de pagamento;
- risco de crédito;
- documentação exigida;
- enquadramento na linha pretendida.
O resultado dessa etapa pertence à instituição financeira.
Análise do imóvel
Depois existe outra questão:
o imóvel atende às condições necessárias para aquela operação?
A instituição pode avaliar o bem e sua documentação para verificar seu enquadramento e sua utilização como garantia.
Na CAIXA, por exemplo, a avaliação do imóvel faz parte do processo de verificação das condições para aceitá-lo como garantia do financiamento.
Portanto:
análise favorável do comprador ≠ imóvel automaticamente aceito
e
imóvel dentro do orçamento do cliente ≠ contratação garantida.
Não prometa percentual de entrada
Uma das perguntas mais comuns é:
“Quanto preciso dar de entrada?”
Responder com um percentual fixo como se valesse para qualquer caso é arriscado.
O volume de recursos próprios necessário pode variar conforme fatores como:
- produto;
- instituição;
- valor da operação;
- resultado da avaliação;
- montante efetivamente financiado;
- condições do comprador;
- possível utilização do FGTS;
- regras vigentes no momento.
Mesmo quando uma instituição divulga determinado limite financiável para um produto, isso não significa que todo cliente obterá automaticamente esse limite.
Em vez de afirmar:
“Você só precisa de X% de entrada.”
prefira verificar:
“Quanto a instituição informou que poderá financiar nesta operação e quanto precisará ser coberto por outras fontes?”
Renda importa, mas não existe fórmula universal de aprovação
A renda é uma das informações relevantes para o financiamento.
Isso não significa que o corretor deva montar uma fórmula própria para prever quanto o banco aprovará.
Evite frases como:
“Com essa renda, você consegue financiar até X.”
Instituições podem considerar renda, documentação, composição familiar, obrigações financeiras, produto contratado e critérios internos de risco de formas diferentes.
A documentação necessária para comprovar renda também pode variar conforme o perfil do comprador e a instituição.
Uma pergunta mais útil é:
“Qual renda a instituição considerou ou pretende considerar na análise?”
O corretor acompanha a informação.
Não substitui a análise de crédito.
Documentação envolve comprador, vendedor e imóvel
Uma operação financiada não depende apenas dos documentos do comprador.
As exigências variam entre instituições, produtos e situações concretas, mas podem envolver três grupos principais.
Comprador
Podem ser solicitados, entre outros:
- documentos de identificação;
- informações de estado civil;
- comprovantes de renda;
- comprovantes relacionados à residência;
- documentos ligados ao FGTS, quando houver intenção de utilização;
- outros documentos necessários à análise.
Vendedor
Podem ser solicitados documentos relacionados a:
- identificação;
- estado civil;
- representação, quando aplicável;
- situação necessária à formalização da operação;
- outras exigências da instituição.
Imóvel
Podem ser exigidos documentos como:
- matrícula;
- informações registrais;
- documentos relacionados à situação do bem;
- outros documentos necessários à análise e à contratação.
Na CAIXA, por exemplo, as orientações ao cliente separam documentos relacionados ao comprador, ao vendedor e ao imóvel e informam que outros documentos podem ser solicitados conforme a operação.
O corretor não precisa centralizar ou armazenar desnecessariamente documentos bancários, fiscais ou outros dados sensíveis do comprador.
Seu papel é acompanhar o andamento, identificar pendências informadas pelas partes e orientar o cliente sobre quem precisa receber ou validar cada documento.
Por que a instituição avalia o imóvel
Em uma compra financiada, o imóvel também faz parte da estrutura de garantia da operação.
Por isso, a instituição realiza sua própria avaliação e verifica as condições necessárias ao financiamento.
Essa avaliação não deve ser confundida automaticamente com:
- preço anunciado;
- expectativa do proprietário;
- preço negociado entre as partes;
- opinião do corretor.
O comprador e o vendedor podem chegar a determinado preço.
A instituição pode chegar a outra referência para os fins da operação de crédito.
Essa diferença pode afetar a estrutura do financiamento.
Cenário 1 — O cliente fez apenas uma simulação
Carlos procura um apartamento de R$ 600 mil e mostra ao corretor uma simulação compatível com o valor pretendido.
Ele diz:
“Meu financiamento já está resolvido.”
O corretor descobre que Carlos ainda não enviou documentação para análise.
O que existe
Uma simulação que ajuda a estabelecer uma referência inicial.
O que ainda precisa ser confirmado
Entre outros pontos:
- análise do comprador;
- montante efetivamente financiável;
- condições finais;
- uso do FGTS, se pretendido;
- análise do imóvel;
- contratação.
Como agir
O corretor pode dizer:
“Ótimo, já temos uma referência inicial. Como você fez a simulação, o próximo passo é confirmar com a instituição quais dessas condições se mantêm depois das análises.”
Não é necessário parar o atendimento.
Apenas não se deve apresentar como confirmado aquilo que ainda é estimado.
Cenário 2 — A avaliação do imóvel ficou abaixo do preço negociado
Imagine que comprador e vendedor tenham negociado um imóvel por R$ 500 mil.
Depois, a avaliação realizada pela instituição aponta valor inferior.
Na operação da CAIXA usada aqui apenas como exemplo, a instituição informa que considera como valor do imóvel o menor entre o preço negociado no contrato de compra e venda e o valor apurado na avaliação.
Essa é uma regra operacional da CAIXA e não deve ser automaticamente atribuída a todas as instituições.
Se a avaliação utilizada para a operação ficar abaixo do preço negociado, isso pode aumentar a necessidade de recursos próprios ou exigir reorganização da negociação, conforme as condições efetivamente oferecidas.
Dependendo do caso, comprador e vendedor podem precisar avaliar possibilidades como:
- maior aporte de recursos próprios;
- renegociação do preço;
- análise de outras condições ou alternativas disponíveis;
- desistência da operação, se ela deixar de ser viável.
O corretor não decide qual alternativa financeira o comprador deve escolher.
Pode explicar:
“O preço negociado entre vocês continua sendo uma coisa. A instituição apresentou outra referência para a operação, e isso pode alterar a forma como a compra será financiada. Agora precisamos verificar as condições efetivamente oferecidas antes de decidir os próximos passos.”
Esse cenário também mostra por que a entrada não deve ser prometida antes da análise do imóvel.
FGTS pode fazer parte da compra, mas depende de enquadramento
O FGTS pode ser utilizado em determinadas situações relacionadas à moradia própria quando forem atendidas as regras aplicáveis.
O enquadramento pode envolver condições relacionadas a:
- trabalhador;
- imóvel;
- operação.
Portanto:
saldo de FGTS ≠ autorização automática para uso
O corretor pode perguntar se o comprador pretende utilizar o recurso e explicar que existem critérios.
Mas não deveria tratar o saldo como parte confirmada da entrada antes da validação correspondente.
Evite:
“Você tem R$ 80 mil no FGTS, então já temos R$ 80 mil para a entrada.”
O comprador ter saldo é uma informação.
Poder utilizá-lo naquela operação é outra.
Cenário 3 — O cliente pretende utilizar FGTS
Marina encontrou um imóvel e diz:
“Tenho FGTS, então vou usar na entrada.”
O que o corretor sabe
Ela possui saldo e pretende utilizá-lo.
Antes de avançar, ainda é preciso confirmar se:
- Marina atende aos requisitos aplicáveis;
- o imóvel atende às condições;
- a operação permite a utilização;
- qual valor poderá efetivamente ser utilizado;
- quais documentos serão necessários.
As regras oficiais do FGTS estabelecem requisitos específicos para utilização na aquisição de moradia própria.
Como agir
Uma resposta segura seria:
“O FGTS pode ser utilizado em determinadas operações de moradia própria, mas precisamos confirmar o enquadramento do trabalhador, do imóvel e da operação antes de considerar esse valor como parte confirmada do pagamento.”
Assim, a proposta não é construída com base em um recurso cuja utilização ainda precisa ser validada.
O corretor pode explicar x precisa confirmar
| Tema | O corretor pode explicar | Precisa confirmar |
|---|---|---|
| Simulação | É uma referência inicial | Condições efetivamente aprovadas |
| Renda | Faz parte da análise | Renda aceita e efeito na operação |
| Entrada | Depende da estrutura da compra | Valor necessário no caso concreto |
| FGTS | Há hipóteses de utilização | Enquadramento e valor utilizável |
| Avaliação | A instituição analisa o imóvel | Resultado e impacto na operação |
| Taxa / CET | Não são a mesma coisa | Condições efetivamente ofertadas |
| Prazo | Varia entre produtos | Prazo disponível para o cliente |
| Aprovação | Existem etapas de análise | Resultado formal da instituição |
A utilidade desse quadro está justamente na fronteira:
o corretor pode ajudar o cliente a fazer as perguntas certas sem responder pela instituição.
CET: compare mais do que a taxa de juros
O comprador pode dizer:
“Este banco tem a menor taxa.”
Mas a taxa de juros isolada não mostra necessariamente todo o custo da operação.
O Custo Efetivo Total — CET é uma medida do custo da operação de crédito que considera mais elementos do que apenas a taxa de juros, conforme as regras aplicáveis.
Para o corretor, não é necessário transformar isso em consultoria financeira.
Pode ser suficiente orientar:
“Além da taxa, confira o CET e as condições completas da proposta antes de comparar as opções.”
A decisão financeira continua sendo do comprador.
Quando o corretor deve parar de responder e encaminhar
Saber reconhecer uma pergunta que exige outra competência é parte do acompanhamento responsável.
“Minha renda aprova quanto?”
Explique que renda faz parte da análise.
Para saber o limite:
encaminhe para a instituição.
“Qual banco vai me aprovar?”
Você pode informar quais instituições trabalham com determinado tipo de operação, quando souber.
Não garanta resultado.
“Posso usar meu FGTS neste imóvel?”
Explique que existe enquadramento.
Para confirmar a situação individual:
encaminhe para validação adequada.
“Qual financiamento é melhor para mim?”
O corretor pode lembrar que taxa, CET, prazo e demais condições precisam ser comparados.
Uma recomendação financeira individual mais ampla pode exigir orientação específica.
“Por que meu crédito foi recusado?”
Não invente uma causa.
Oriente o cliente a verificar diretamente com a instituição responsável pela decisão.
“Existe algum problema jurídico nesta matrícula ou neste contrato?”
Identificar que existe uma pendência apontada durante a operação é diferente de dar uma conclusão jurídica.
Quando houver necessidade de interpretação jurídica individual, encaminhe para profissional habilitado.
Erros que criam expectativas irreais
Tratar simulação como aprovação
O simulador ajuda a estimar.
Ele não substitui as análises posteriores.
Prometer percentual de entrada
Não existe um percentual universal que o corretor possa garantir para todos os compradores e operações.
Calcular aprovação de renda por conta própria
Estimativas pessoais não substituem a política e a análise da instituição.
Contar com FGTS antes do enquadramento
Ter saldo não significa utilização automaticamente autorizada.
Esquecer a análise do imóvel
A operação não depende apenas do comprador.
Confundir preço negociado com referência usada pela instituição
O acordo entre comprador e vendedor e a avaliação utilizada para o financiamento podem ser diferentes.
Dizer que “está tudo certo” cedo demais
É mais preciso separar:
“Isto já foi confirmado; estes pontos ainda estão pendentes.”
Checklist antes de avançar uma negociação financiada
O objetivo não é aprovar o comprador.
É saber onde a negociação está e o que ainda precisa ser confirmado.
Comprador
- Ele pretende financiar?
- Fez apenas uma simulação ou já passou por análise?
- A renda já foi analisada?
- Existe composição de renda?
- Há alguma pendência informada pela instituição?
- O montante pretendido ainda é estimado ou já foi analisado?
- Pretende usar FGTS?
- O enquadramento do FGTS já foi verificado?
Recursos para a compra
- O comprador sabe quais recursos próprios pretende utilizar?
- Está contando com FGTS ainda não validado?
- O valor da entrada é estimado ou já decorre das condições apresentadas?
- Existem custos da operação que ele ainda precisa confirmar?
Imóvel
- O imóvel já foi apresentado à instituição?
- Os documentos solicitados estão sendo providenciados pelos responsáveis?
- Já houve avaliação?
- O resultado é conhecido?
- Existe pendência apontada?
Vendedor
- Os documentos solicitados estão sendo providenciados?
- Existe alguma pendência informada?
- O vendedor entende que a liberação dos recursos depende das etapas da operação?
Condições financeiras
- Taxa e demais condições ainda são estimadas ou já foram apresentadas formalmente?
- O CET foi informado?
- O prazo foi confirmado?
- Existem condições ainda sujeitas a validação?
Antes de dizer que está aprovado
Pergunte:
- O que exatamente foi aprovado?
- Em qual etapa?
- Por quem?
- Existe alguma condição pendente?
- O imóvel já passou pelas análises necessárias?
- A contratação já ocorreu?
Essas perguntas evitam que uma etapa intermediária seja tratada como conclusão do processo.
O papel do corretor é reduzir ruído entre as etapas
Em uma compra financiada, comprador, vendedor, imóvel e instituição financeira participam do mesmo processo, mas nem todas as decisões pertencem ao corretor.
Conhecer o fluxo ajuda justamente a respeitar essa divisão.
Quando o comprador apresenta uma simulação, o profissional sabe tratá-la como referência inicial.
Quando menciona FGTS, sabe que o saldo ainda precisa se enquadrar nas regras aplicáveis.
Quando a avaliação do imóvel muda a estrutura esperada da operação, ajuda as partes a entender o que ocorreu sem inventar uma solução financeira.
E quando surge uma pergunta que exige análise bancária, financeira ou jurídica individual, encaminha.
Para preparar melhor a etapa anterior às visitas, Perguntas para fazer antes de apresentar imóveis complementa esse processo.
Uma frase resume bem esse papel:
“Isso é o que sabemos até agora; isto ainda precisa ser confirmado.”
O corretor não precisa aprovar o financiamento.
Precisa acompanhar a negociação preservando a fronteira entre:
explicar o processo ≠ decidir o crédito
e
simulação ≠ aprovação.