- Galpões logísticos atingem 94,5% de ocupação
- E-commerce continua sendo um dos principais motores de ocupação
- A melhor localização depende da função do galpão
- Novo estoque pode chegar ao mercado já ocupado
- Santa Catarina aparece com força no mercado logístico
- E onde entra a inteligência artificial?
- Data center não é apenas um galpão cheio de servidores
- Energia pode eliminar um terreno antes mesmo do preço entrar na discussão
- Fibra e latência mudam a lógica da localização
- Refrigeração, risco e licenciamento também entram na conta
- São Paulo, Barueri e Campinas concentram capacidade
- Fortaleza surge como polo relevante
- Galpão logístico e data center: dois ativos industriais, duas análises diferentes
- O que o corretor de galpões precisa observar
- Vacância nacional não substitui vacância local
- Para terrenos de data center, a conversa precisa começar em outro lugar
- O que os dados mostram — e o que não mostram
- Dois mercados crescendo por razões diferentes
O mercado brasileiro de condomínios logísticos de alto padrão monitorados pela JLL encerrou o primeiro semestre de 2026 com apenas 5,5% de vacância. Em outras palavras, aproximadamente 94,5% do estoque acompanhado estava ocupado, o maior nível de ocupação da série histórica da consultoria.
No mesmo período, a absorção bruta chegou a 2,8 milhões de m² e a absorção líquida, que desconta as áreas devolvidas ou desocupadas, alcançou 2,1 milhões de m². O estoque monitorado somava aproximadamente 39,2 milhões de m².
Um dos principais motores desse mercado continua sendo conhecido: varejo e e-commerce precisam de espaço para armazenagem e distribuição.
Ao mesmo tempo, outro movimento chama atenção no mercado imobiliário corporativo: a expansão da inteligência artificial e da computação em nuvem está aumentando a demanda por data centers. A JLL projeta globalmente forte expansão desse segmento puxada por IA e cloud, enquanto seu levantamento brasileiro mostra novos investimentos e capacidade sendo implantada em polos como São Paulo/Barueri, Campinas e Fortaleza.
Mas essas duas tendências não devem ser misturadas.
E-commerce → aumenta a necessidade de galpões, centros de distribuição e infraestrutura logística.
IA e cloud → aumentam principalmente a necessidade de data centers, ativos especializados em energia, conectividade e processamento de dados.
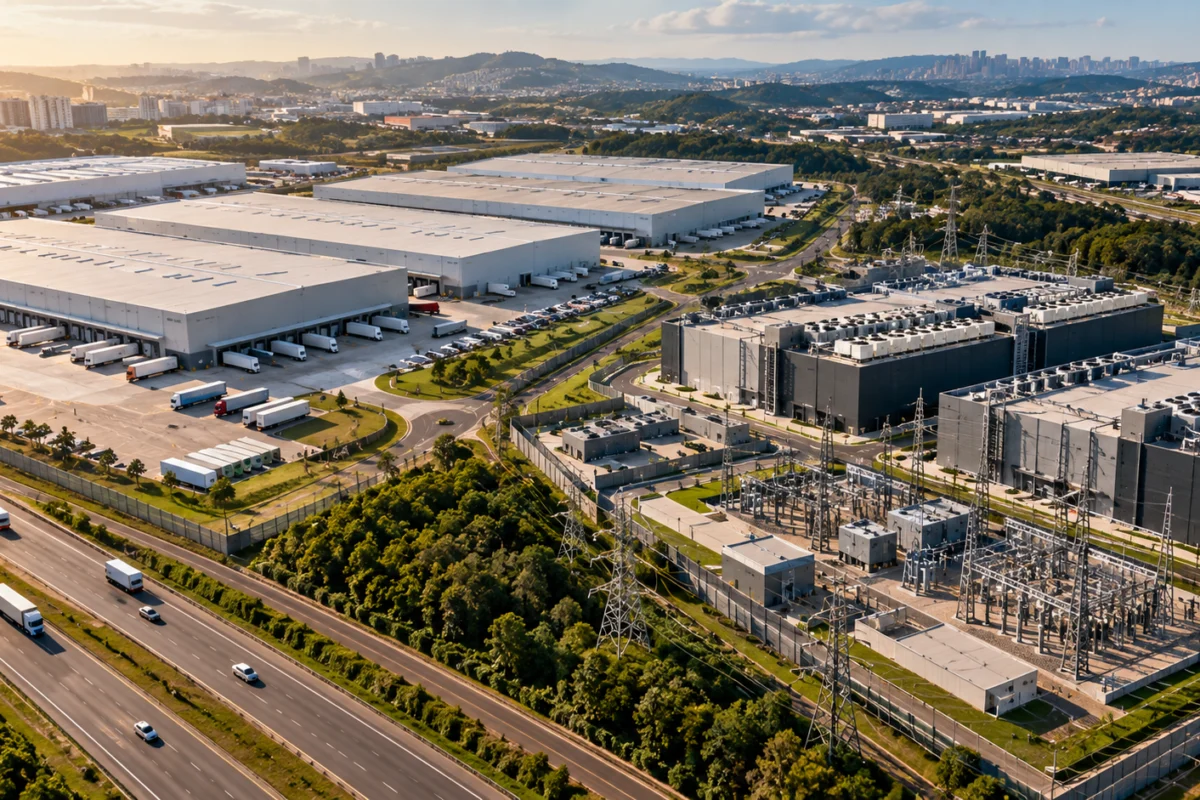
Os dois mercados podem ocupar terrenos industriais e envolver grandes empreendimentos, mas a lógica imobiliária é bastante diferente.
Galpões logísticos atingem 94,5% de ocupação
Os dados do primeiro semestre mostram um mercado de galpões de alto padrão com disponibilidade reduzida.
A taxa nacional de vacância medida pela JLL caiu para 5,5%, menor nível da série histórica. A equivalência matemática é uma ocupação de aproximadamente 94,5%.
No semestre:
- absorção bruta: 2,8 milhões de m²;
- absorção líquida: 2,1 milhões de m²;
- estoque monitorado: aproximadamente 39,2 milhões de m².
É importante preservar o universo desse levantamento.
Esses números não representam:
- todo galpão existente no Brasil;
- qualquer armazém independente;
- imóveis industriais antigos;
- depósitos de pequeno porte;
- todo imóvel comercial.
O recorte é o mercado de condomínios logísticos de alto padrão acompanhado pela JLL.
Essa distinção é relevante para o corretor porque uma taxa de vacância de 5,5% não pode ser automaticamente aplicada ao galpão isolado existente em determinada cidade ou bairro industrial.
E-commerce continua sendo um dos principais motores de ocupação
No primeiro trimestre de 2026, a própria JLL classificou o e-commerce como principal motor de ocupação dos condomínios logísticos acompanhados.
Dois exemplos ajudam a mostrar a escala dessas operações.
O Mercado Livre absorveu aproximadamente 320 mil m² no trimestre, equivalentes a 21% da absorção nacional registrada naquele período.
A Shopee ocupou aproximadamente 137 mil m², ou 9% do total.
No segundo trimestre, varejo e comércio eletrônico continuaram representando parcela importante das locações, especialmente fora dos três maiores mercados estaduais.
O motivo imobiliário é relativamente direto: vender mais pela internet exige uma rede física capaz de:
- receber mercadorias;
- armazenar estoque;
- separar pedidos;
- consolidar cargas;
- redistribuir produtos;
- aproximar pedidos dos consumidores.
Mas isso não significa que toda operação procure o mesmo tipo de localização.
A melhor localização depende da função do galpão
A frase “quanto mais perto da cidade, melhor” simplifica demais a logística.
Um imóvel usado para entrega de última milha tem necessidades diferentes de um grande centro nacional de distribuição.
Por exemplo:
| Função logística | O que tende a pesar mais na localização |
|---|---|
| Last mile | Proximidade da área consumidora e tempo de entrega |
| Fulfillment regional | Acesso ao mercado regional, mão de obra e conexão rodoviária |
| Cross-docking | Agilidade de entrada e saída, docas e conexão entre rotas |
| Armazenagem | Custo total, área disponível e eficiência operacional |
| Distribuição nacional | Eixos rodoviários, posição geográfica e integração com a malha de transporte |
Um empreendimento mais afastado pode ser adequado para armazenagem de grande escala e inadequado para entregas urbanas rápidas.
Da mesma forma, pagar mais caro por uma localização próxima a um grande centro consumidor só faz sentido se essa proximidade gerar valor para a operação.
Para o corretor, isso muda a primeira pergunta:
em vez de perguntar apenas “quanto espaço a empresa precisa?”, é preciso entender “qual função aquele imóvel terá dentro da rede logística?”
Novo estoque pode chegar ao mercado já ocupado
Outro indicador ajuda a explicar a baixa disponibilidade.
No primeiro trimestre de 2026, a JLL informou que 77% das novas áreas entregues já chegaram ao mercado pré-locadas.
No levantamento do segundo trimestre, a consultoria apontava cerca de 2,7 milhões de m² adicionais previstos até o fim do ano, dos quais aproximadamente metade já estava pré-locada.
Isso cria uma consequência prática importante.
Acompanhar apenas:
“quais galpões prontos estão vagos?”
pode ser insuficiente.
Uma parte relevante da movimentação ocorre antes da entrega.
Para corretores especializados, incorporadores e ocupantes, passa a ser importante acompanhar também:
- projetos em construção;
- expansões de condomínios existentes;
- áreas futuras;
- pré-locações;
- projetos sob medida;
- datas estimadas de entrega.
Santa Catarina aparece com força no mercado logístico
A expansão não se concentra apenas em São Paulo.
No primeiro trimestre, Santa Catarina ficou na segunda posição em absorção bruta entre os estados acompanhados pela JLL, com aproximadamente 106 mil m², atrás de São Paulo.
O dado sustenta afirmar que o estado ganhou relevância no mercado de condomínios logísticos monitorado pela consultoria.
Não sustenta, porém, concluir a partir desse mesmo estudo que Santa Catarina já seja um polo consolidado de data centers.
São dois mercados distintos e exigem evidências diferentes.
E onde entra a inteligência artificial?
Aqui está a principal correção em relação à leitura mais genérica desse movimento.
Os dados disponíveis não mostram a inteligência artificial como principal motor da ocupação dos galpões logísticos convencionais.
No mercado logístico, a JLL continua apontando principalmente varejo e e-commerce como forças relevantes de absorção.
A ligação imobiliária mais direta da IA aparece em outra classe de ativo:
data centers.
O Global Data Center Outlook 2026 da JLL projeta que IA e cloud devem ajudar a sustentar crescimento anual composto de aproximadamente 14% da capacidade global de data centers até 2030. A consultoria estima que cargas de trabalho ligadas à IA podem chegar a aproximadamente metade do total do setor até o fim da década.
Portanto:
e-commerce precisa movimentar produtos físicos.
IA e cloud precisam movimentar, armazenar e processar dados.
As necessidades imobiliárias resultantes são diferentes.
Data center não é apenas um galpão cheio de servidores
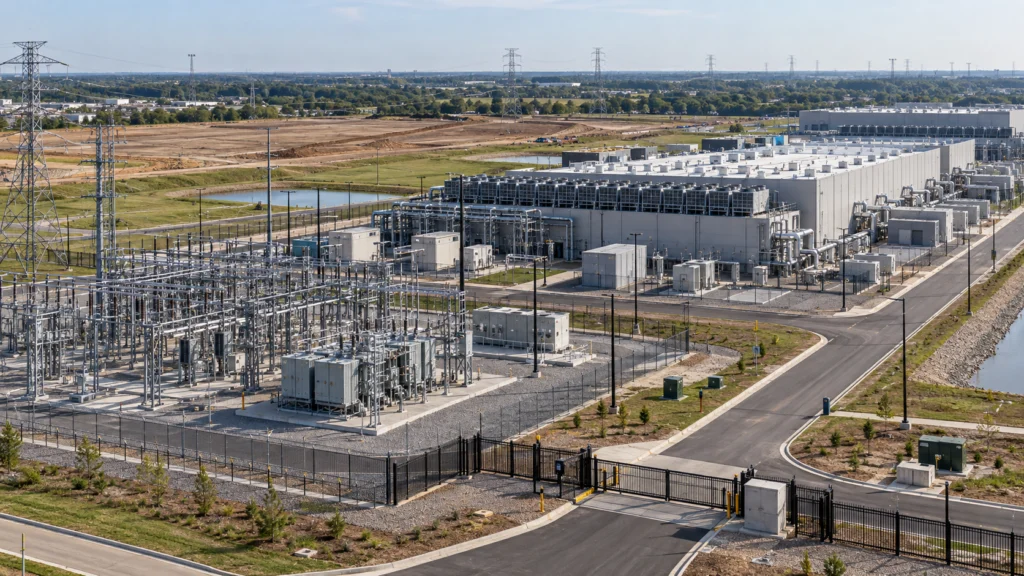
Visualmente, um data center pode lembrar um imóvel industrial.
Isso não significa que qualquer galpão possa ser convertido em data center.
A infraestrutura precisa suportar equipamentos críticos que funcionam continuamente e consomem grandes volumes de eletricidade.
Na seleção de locais para data centers, fontes técnicas como JLL e Colliers destacam fatores como disponibilidade de energia, conexão à rede elétrica, conectividade por fibra, permissões e riscos operacionais.
Por isso:
terreno grande e barato ≠ terreno apto para data center.
Energia pode eliminar um terreno antes mesmo do preço entrar na discussão
Para um galpão convencional, energia é uma variável importante.
Para um data center, pode ser determinante.
A análise precisa considerar não apenas se existe rede elétrica próxima, mas:
- qual capacidade está realmente disponível;
- quando essa capacidade poderá ser entregue;
- se existe possibilidade de expansão;
- quais redundâncias podem ser implementadas;
- como será garantida a continuidade operacional.
A JLL observa que a expansão de IA e cloud está tornando a disponibilidade de energia um fator cada vez mais crítico na escolha e desenvolvimento de novos data centers.
Um terreno pode ter boa localização, preço competitivo e acesso rodoviário e ainda assim não funcionar para esse uso se a energia necessária não puder ser contratada.
Fibra e latência mudam a lógica da localização
Data centers também dependem de conectividade.
Não basta existir internet na região.
Projetos podem exigir:
- fibra óptica de alta capacidade;
- múltiplas rotas;
- possibilidade de contratar mais de um provedor;
- redundância de conexão;
- latência compatível com a carga de trabalho.
A Colliers destaca energia e fibra entre os elementos centrais da seleção de terrenos para data centers.
A importância da latência também varia.
Determinadas aplicações precisam ficar relativamente próximas de grandes mercados consumidores ou pontos de conexão.
Outras cargas, como determinados treinamentos de IA de larga escala, podem aceitar maior distância se houver grande disponibilidade de energia.
Isso reforça por que a localização de um data center não pode ser analisada apenas com a lógica de acesso rodoviário usada em galpões.
Refrigeração, risco e licenciamento também entram na conta
Servidores geram calor continuamente.
Quanto maior a densidade computacional, maior a importância da infraestrutura de refrigeração.
Projetos de data center também precisam considerar:
- capacidade de resfriamento;
- redundância dos sistemas;
- zoneamento;
- licenciamento;
- códigos de construção;
- restrições ambientais;
- risco de inundação;
- contaminação ou atividades perigosas próximas;
- possibilidade física e energética de expansão futura.
Não é necessário que o corretor se torne engenheiro de data centers.
Mas é necessário saber identificar quando uma análise imobiliária convencional já não é suficiente.
São Paulo, Barueri e Campinas concentram capacidade
No Brasil, a JLL aponta São Paulo como o principal hub de data centers do país e da América Latina.
O estado concentra 38% da capacidade brasileira medida em MW, com destaque para as regiões de Capital/Barueri e Campinas.
Esses polos combinam fatores construídos ao longo do tempo, como:
- mercado consumidor;
- infraestrutura de telecomunicações;
- conectividade;
- presença de operadores;
- rede de fornecedores;
- infraestrutura energética.
Isso ajuda a explicar por que o mercado não simplesmente migra para o terreno mais barato disponível.
Fortaleza surge como polo relevante
A JLL também aponta Fortaleza como polo emergente.
Segundo o levantamento Data Center Brasil 2026, havia 227 MW em construção no mercado cearense, boa parte já pré-locada.
Fortaleza reúne uma característica particularmente relevante para infraestrutura digital: sua posição nas rotas de conectividade internacional e presença de cabos submarinos.
Ainda assim, a existência de um polo regional não significa que qualquer terreno na cidade ou no estado seja apropriado.
Cada projeto continua dependendo de energia, conectividade, licenciamento, riscos e capacidade de expansão.
Galpão logístico e data center: dois ativos industriais, duas análises diferentes
| Galpão logístico | Data center |
|---|---|
| Fluxo de mercadorias | Fluxo e processamento de dados |
| Rodovias e acesso logístico têm grande peso | Energia e conectividade podem ser decisivas |
| Docas, pátio e piso são elementos centrais | Energia redundante, fibra e refrigeração são centrais |
| Localização depende da função na cadeia de distribuição | Localização depende também de energia, latência e rede |
| Pode servir armazenagem, fulfillment ou distribuição | Serve infraestrutura computacional crítica |
| Vacância normalmente medida em m² | Capacidade frequentemente acompanhada em MW |
Essa distinção evita um erro comum:
ver um terreno industrial grande e concluir que ele serve igualmente para logística e data center.
Pode servir.
Mas isso precisa ser demonstrado tecnicamente.
O que o corretor de galpões precisa observar
Para quem atua com condomínios logísticos, a baixa vacância aumenta a importância de conhecer o ativo de forma mais profunda.
Alguns pontos básicos ganham peso:
- pé-direito;
- capacidade do piso;
- quantidade e configuração de docas;
- tamanho e circulação do pátio;
- sistema de sprinklers;
- capacidade elétrica;
- acesso às principais rodovias;
- segurança;
- regras do condomínio;
- possibilidade de expansão;
- vacância do submercado.
Mas a ficha técnica do imóvel não basta.
É preciso relacionar esses atributos à operação do ocupante.
Um galpão excelente para armazenagem de grande escala pode ser inadequado para uma operação intensa de cross-docking.
Vacância nacional não substitui vacância local
A taxa de 5,5% é nacional e se refere ao universo monitorado pela JLL.
O corretor precisa saber também:
- qual é a vacância do corredor em que atua;
- quais áreas estarão disponíveis nos próximos meses;
- quais projetos já chegam pré-locados;
- quem está expandindo;
- quais tamanhos são mais escassos;
- quais condomínios permitem expansão.
Em um mercado de baixa disponibilidade, entender o pipeline pode ser tão importante quanto conhecer o estoque atual. Para organizar esse acompanhamento de forma mais ampla, veja também como acompanhar o mercado imobiliário sendo corretor de imóveis.
Para terrenos de data center, a conversa precisa começar em outro lugar
No mercado de terrenos industriais, ainda é comum uma oportunidade ser apresentada principalmente por:
área + preço + acesso rodoviário.
Para data center, isso é insuficiente.
Antes de classificar um terreno como oportunidade para infraestrutura digital, seria necessário investigar questões como:
- existe potência elétrica realmente disponível?
- há perspectiva concreta de aumento dessa capacidade?
- é possível criar redundância?
- quais redes de fibra passam pela região?
- existem rotas alternativas de conectividade?
- qual a latência para os principais pontos de troca de tráfego?
- o zoneamento permite o uso?
- quais licenças seriam necessárias?
- existe risco relevante de inundação?
- há restrições ambientais?
- o projeto pode crescer no futuro?
Sem respostas mínimas, chamar a área de “terreno para data center” pode ser apenas uma hipótese comercial.
O que os dados mostram — e o que não mostram
| Os dados mostram | Não demonstram sozinhos |
|---|---|
| Vacância de 5,5% nos condomínios logísticos de alto padrão monitorados pela JLL | Que todo galpão brasileiro está praticamente ocupado |
| E-commerce mantém forte participação nas locações | Que toda localização próxima à cidade é ideal |
| Parte relevante do novo estoque chega pré-locada | Que qualquer novo galpão será rapidamente ocupado |
| IA e cloud ampliam a necessidade global de data centers | Que IA é o principal motor da demanda por galpões convencionais |
| Barueri, Campinas e Fortaleza aparecem no mapa dos data centers | Que qualquer terreno nessas regiões serve para data center |
| Energia e fibra são decisivas na seleção de sites | Que terreno barato ou industrial basta |
Dois mercados crescendo por razões diferentes
O primeiro semestre de 2026 mostra um mercado logístico com ocupação historicamente elevada.
Nos condomínios logísticos de alto padrão monitorados pela JLL, a vacância caiu para 5,5%, a absorção bruta chegou a 2,8 milhões de m² e a líquida a 2,1 milhões de m².
O e-commerce continua sendo uma das forças centrais desse movimento, como mostram as grandes absorções de empresas como Mercado Livre e Shopee.
Ao mesmo tempo, inteligência artificial e cloud estão aumentando a necessidade de outra infraestrutura imobiliária: data centers, cuja lógica depende fortemente de energia, conectividade, redundância, refrigeração e licenciamento.
Para o corretor, a principal conclusão não é colocar IA e e-commerce na mesma tendência.
É aprender a reconhecer duas demandas diferentes:
e-commerce está mantendo a ocupação logística em níveis recordes; IA e cloud estão abrindo outra frente imobiliária, mais especializada, ligada a data centers.