- Para onde vão os R$ 3,5 bilhões
- Os R$ 750 milhões não são uma nova linha para compra de imóveis
- Qual é a relação com o Reforma Casa Brasil
- O que significa “Moradia Digna” na MP
- O que muda hoje para compradores
- O que muda hoje para corretores
- O que pode mudar no futuro
- A MP está valendo, mas ainda passa pelo Congresso
- O que a MP realmente faz
- A parcela habitacional reforça uma garantia já ligada a reformas
Os R$ 3,5 bilhões abertos pela Medida Provisória nº 1.385/2026 não foram colocados diretamente à disposição de compradores de imóveis.
A medida, editada em 12 de agosto de 2026 e publicada no Diário Oficial da União em 13 de agosto, abriu um crédito extraordinário de R$ 3,5 bilhões para reforçar três fundos garantidores. Apenas R$ 750 milhões pertencem ao bloco habitacional: esse valor será destinado à integralização de cotas do Fundo Garantidor da Habitação Popular (FGHab).
Segundo a Exposição de Motivos da MP, o aporte no FGHab tem como objetivo sustentar a capacidade de garantias ligada ao Reforma Casa Brasil, programa que já existia e é voltado ao financiamento de reformas e melhorias em moradias. Os outros R$ 2,75 bilhões destinam-se a fundos relacionados a crédito empresarial.
Portanto, a leitura correta é:
R$ 3,5 bilhões em crédito extraordinário para fundos garantidores ≠ R$ 3,5 bilhões em novo crédito imobiliário direto para compradores.
Para onde vão os R$ 3,5 bilhões
A MP distribui os recursos entre três fundos por meio de integralização de cotas:
| Destino | Valor | Finalidade |
|---|---|---|
| FGI / PEAC-FGI | R$ 2 bilhões | Integralização de cotas do Fundo Garantidor para Investimentos no âmbito do Programa Emergencial de Acesso a Crédito |
| FGO / Pronampe | R$ 750 milhões | Integralização de cotas do Fundo Garantidor de Operações para o Pronampe |
| FGHab | R$ 750 milhões | Integralização de cotas do Fundo Garantidor da Habitação Popular, vinculada ao bloco habitacional |
A divisão consta no anexo da MP e na Exposição de Motivos encaminhada pelo Poder Executivo.
Dos R$ 3,5 bilhões, portanto:
R$ 2,75 bilhões estão relacionados a fundos garantidores de crédito empresarial
e
R$ 750 milhões estão relacionados ao FGHab e à política habitacional.
Os R$ 750 milhões não são uma nova linha para compra de imóveis
Este é o ponto mais importante para evitar uma interpretação errada da medida.
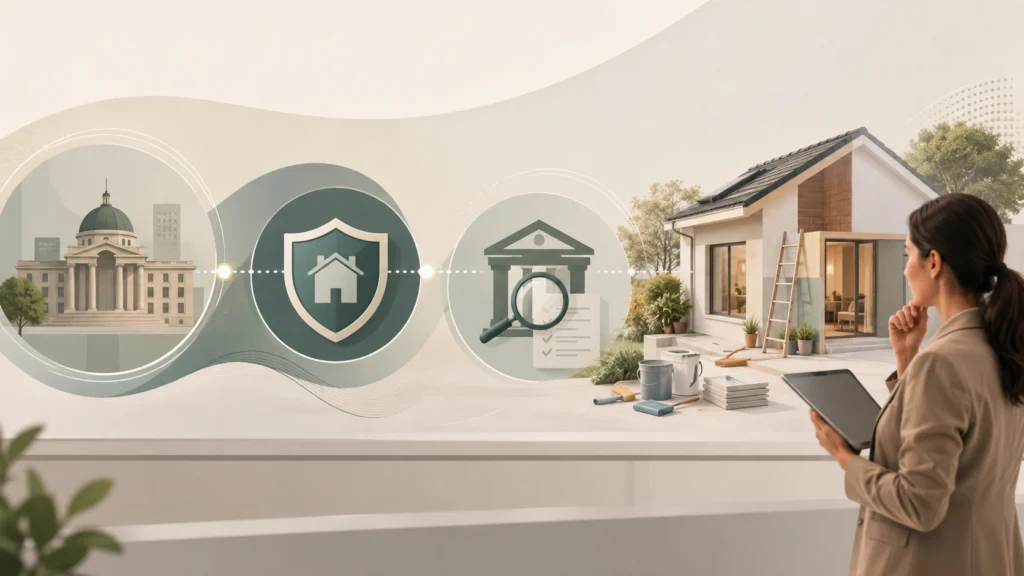
Os R$ 750 milhões destinados ao FGHab não representam uma nova linha de R$ 750 milhões para pessoas comprarem casas ou apartamentos.
O que a MP faz é autorizar um aporte no patrimônio do fundo garantidor.
Em termos simples:
aporte em fundo garantidor ≠ dinheiro emprestado diretamente ao comprador.
A Caixa define o FGHab como um fundo com patrimônio próprio cuja função inclui prestar garantias relacionadas a operações de financiamento habitacional. A Exposição de Motivos da MP explica especificamente que o novo aporte busca reforçar a capacidade do fundo de conceder garantias às operações vinculadas ao Reforma Casa Brasil.
Portanto, a MP:
- não cria R$ 750 milhões para compra de imóveis novos;
- não cria R$ 750 milhões para compra de imóveis usados;
- não estabelece uma nova linha de financiamento para aquisição;
- não significa crédito automático disponível ao consumidor.
A natureza da medida é orçamentária: abrir crédito extraordinário para realizar aportes nos fundos definidos no texto.
Qual é a relação com o Reforma Casa Brasil
O Reforma Casa Brasil não foi criado pela MP 1.385/2026.
O programa já existia antes da edição da medida. O Ministério das Cidades o descreve como uma linha de atendimento habitacional destinada ao financiamento de intervenções de melhoria em moradias urbanas, incluindo reformas e outras adequações habitacionais.
A Exposição de Motivos da MP afirma que os R$ 750 milhões destinados ao FGHab têm o objetivo de viabilizar a manutenção da capacidade de garantias ligada ao Reforma Casa Brasil. O documento registra que o fundo assume parte do risco de crédito das operações de financiamento de melhorias habitacionais vinculadas ao programa.
Isso significa que existem duas estruturas diferentes envolvidas.
Uma é a própria linha de financiamento do Reforma Casa Brasil.
Outra é a estrutura de garantia de risco de crédito associada ao FGHab.
O novo aporte reforça a segunda.
Não deve ser apresentado como se o governo tivesse criado agora uma nova linha de financiamento para reforma.
O que significa “Moradia Digna” na MP
No anexo orçamentário da Medida Provisória, os R$ 750 milhões destinados ao FGHab aparecem dentro do programa orçamentário “Moradia Digna”.
A ação registrada é:
Integralização de cotas do Fundo Garantidor da Habitação Popular — FGHab.
Isso não significa que a MP tenha criado uma nova linha ao consumidor chamada “Moradia Digna”.
Nesse documento, Moradia Digna é a classificação orçamentária em que a despesa foi inserida.
Para entender o destino prático do aporte, a Exposição de Motivos é mais específica: ela relaciona os R$ 750 milhões ao reforço das garantias vinculadas ao Reforma Casa Brasil.
Essa distinção ajuda a evitar uma confusão comum entre:
programa orçamentário → fundo garantidor → linha de financiamento ao consumidor.
São coisas relacionadas, mas não equivalentes.
O que muda hoje para compradores
Para quem está procurando financiamento para comprar um imóvel, a resposta é direta:
a MP 1.385/2026 não cria uma nova linha de financiamento para aquisição de imóveis.
Não há, nesse texto, R$ 3,5 bilhões ou R$ 750 milhões colocados diretamente à disposição de compradores de casas ou apartamentos.
Para quem procura recursos para reforma, o Reforma Casa Brasil já existia antes da MP.
O Ministério das Cidades informa que o programa é uma linha de financiamento para intervenções de melhoria habitacional em áreas urbanas. A contratação segue requisitos próprios e depende das condições aplicáveis e da análise do agente financeiro.
O reforço do FGHab não elimina essas etapas.
Portanto, ele não significa:
- aprovação automática;
- liberação automática de recursos;
- direito automático ao financiamento.
O que muda hoje para corretores
Para o corretor que atua com venda de imóveis, a MP não cria uma nova modalidade de financiamento de compra para oferecer ao cliente.
O principal efeito imediato é informacional.
O profissional precisa conseguir explicar corretamente que:
- R$ 3,5 bilhões não são crédito imobiliário direto ao comprador;
- R$ 2,75 bilhões vão para fundos relacionados a crédito empresarial;
- R$ 750 milhões vão para o FGHab;
- o aporte habitacional reforça garantias relacionadas ao Reforma Casa Brasil;
- o programa está direcionado a reformas e melhorias habitacionais, não à compra de imóveis.
Esse é um exemplo de por que dados públicos precisam ser lidos em camadas.
Uma coisa é o orçamento autorizado.
Outra é o fundo que recebe o aporte.
Outra é a linha de financiamento que pode utilizar aquela estrutura de garantia.
E outra, ainda, é o efeito efetivamente observado no mercado.
O artigo Como acompanhar o mercado imobiliário sendo corretor de imóveis aprofunda justamente essa necessidade de separar dado, contexto e consequência antes de transformar uma informação em argumento profissional.
O que pode mudar no futuro
A Exposição de Motivos afirma que o aporte de R$ 750 milhões busca preservar a capacidade do FGHab de continuar emitindo garantias para operações do Reforma Casa Brasil.
Isso permite dizer que a medida foi desenhada para reforçar a capacidade garantidora do programa.
Não permite concluir automaticamente que:
- mais pessoas serão aprovadas;
- os juros cairão;
- haverá expansão das vendas de imóveis;
- a procura por compra de imóveis aumentará;
- a aprovação de crédito ficará mais fácil para qualquer família.
Mesmo dentro do Reforma Casa Brasil, contratação e concessão de financiamento continuam sujeitas às regras do programa e à análise aplicável.
O efeito que poderá ser observado nas contratações precisa ser acompanhado posteriormente.
Não deve ser presumido apenas a partir do aporte.
A MP está valendo, mas ainda passa pelo Congresso
A Medida Provisória nº 1.385 é de 12 de agosto de 2026, foi publicada no DOU em 13 de agosto de 2026 e estabelece que entra em vigor na data de sua publicação. Portanto, seus efeitos orçamentários começaram com a publicação.
Isso não significa, porém, que a tramitação legislativa tenha terminado.
Em 25 de agosto de 2026, o Congresso Nacional registrava a MP como:
“AGUARDANDO DESIGNAÇÃO DO RELATOR”
na Comissão Mista de Planos, Orçamentos Públicos e Fiscalização — CMO. O prazo de apresentação de emendas, de 13 a 19 de agosto, havia encerrado sem emendas apresentadas.
O calendário oficial registrava:
- publicação: 13/08/2026;
- prazo inicial de deliberação: até 11/10/2026;
- regime de urgência: a partir de 27/09/2026.
Como toda medida provisória, ela precisa passar pelo Congresso para ser convertida definitivamente em lei. A Constituição admite prorrogação do prazo por mais 60 dias quando a votação não tiver sido concluída dentro do período inicial.
Essa eventual prorrogação não deve ser confundida com conversão automática em lei.
A situação legislativa ainda precisa ser acompanhada.
O que a MP realmente faz
A melhor forma de resumir a medida é separar cada etapa:
MP 1.385/2026
↓
abre R$ 3,5 bilhões de crédito extraordinário
↓
recursos são destinados à integralização de cotas de três fundos garantidores
↓
R$ 750 milhões vão para o FGHab
↓
o aporte reforça a capacidade de garantias vinculadas ao Reforma Casa Brasil
Isso é diferente de:
R$ 3,5 bilhões → compradores de imóveis
e também é diferente de:
R$ 750 milhões → empréstimos diretos às famílias
Nenhuma dessas duas simplificações corresponde ao desenho da medida.
A parcela habitacional reforça uma garantia já ligada a reformas
A MP 1.385/2026 é relevante para a política habitacional porque destina R$ 750 milhões ao FGHab, fundo utilizado como mecanismo de garantia em operações habitacionais.
Mas o ponto principal para o mercado imobiliário não é:
“o governo liberou R$ 3,5 bilhões em novo crédito imobiliário.”
Essa leitura está errada.
O valor total de R$ 3,5 bilhões está dividido entre três fundos, e apenas R$ 750 milhões pertencem ao bloco habitacional.
Essa parcela não constitui uma nova linha de aquisição de imóveis.
Ela reforça a estrutura de garantias associada a uma linha já existente para reformas e melhorias de moradias: o Reforma Casa Brasil.