- O que o STF decidiu
- Qual era a regra de Chapecó
- Área do imóvel ainda pode influenciar o valor venal?
- Base de cálculo e alíquota são coisas diferentes
- Quais critérios a Constituição permite
- O que muda com o Tema 1.455
- O que não muda automaticamente
- Quem pode ser afetado
- O que muda hoje para proprietários
- O que o corretor deve explicar ao proprietário
- O que a decisão não significa
- Nota sobre o andamento do processo
- O ponto central é separar metragem, valor venal e alíquota
O Supremo Tribunal Federal decidiu que municípios não podem fixar uma alíquota maior de IPTU em razão da área do imóvel.
Isso não significa, porém, que a metragem tenha deixado de ter qualquer relação com o cálculo do imposto.
No julgamento do ARE 1.593.784/SC, com repercussão geral reconhecida no Tema 1.455, o STF analisou especificamente o uso da área do imóvel como critério para definir a alíquota. O Plenário, por unanimidade, negou provimento ao recurso do Município de Chapecó e fixou uma tese nacional sobre essa questão.
A tese oficial é:
“É inconstitucional a fixação, por lei municipal posterior à EC nº 29/2000, de alíquota do IPTU em razão da área do imóvel.”
Portanto, a resposta para a pergunta central é:
Não. O STF não proibiu qualquer uso da área do imóvel no IPTU. O julgamento declarou inconstitucional usar a área como fundamento para definir a alíquota. Isso é diferente de dizer que a metragem deixou de poder influenciar a avaliação do valor venal do imóvel.
O que o STF decidiu
O julgamento tratou do critério usado pelo município para escolher a alíquota do IPTU.
O caso chegou ao Supremo por meio do ARE 1.593.784, originário de Santa Catarina, sob relatoria do ministro Dias Toffoli. O mérito foi julgado pelo Plenário em sessão virtual encerrada em 5 de agosto de 2026, e a decisão foi registrada em 6 de agosto. O resultado foi unânime.
A questão discutida era se uma lei municipal editada depois da Emenda Constitucional nº 29/2000 poderia estabelecer alíquotas de IPTU diferentes em função da área do imóvel.
A resposta do STF foi negativa.
Isso significa que o julgamento trata de:
critério para definir alíquota
e não de:
eliminação da metragem de toda a formação do IPTU.
Essa distinção é essencial para não transformar a decisão em uma regra mais ampla do que aquela efetivamente fixada pelo Supremo.
Qual era a regra de Chapecó
O caso concreto envolvia a Lei Complementar municipal nº 639/2018, de Chapecó, em Santa Catarina.
Segundo o STF, a norma estabelecia uma alíquota de 1% para imóveis residenciais com área construída igual ou superior a 400 m².
As instâncias anteriores haviam considerado essa diferenciação inconstitucional.
No processo específico, foi determinada:
- aplicação da alíquota de 0,5%;
- devolução dos valores pagos a mais pelo contribuinte daquele processo.
Esse resultado não deve ser transformado em uma afirmação geral de que todos os demais imóveis de Chapecó necessariamente estavam sujeitos a 0,5%.
O que importa para o Tema 1.455 é o critério impugnado:
a área construída igual ou superior a 400 m² levava o imóvel residencial daquele caso à alíquota de 1%.
Foi essa utilização da área como fundamento para a alíquota que o STF rejeitou.
Área do imóvel ainda pode influenciar o valor venal?
Este é o ponto que mais exige cuidado.
O Tema 1.455 julgou a alíquota do IPTU.
Ele não declarou que características físicas do imóvel se tornaram juridicamente irrelevantes para a apuração do seu valor.
Pelo Código Tributário Nacional, a base de cálculo do IPTU é o:
valor venal do imóvel.
Portanto:
O Tema 1.455 trata da alíquota. A base de cálculo continua sendo o valor venal, cuja apuração segue a legislação aplicável.
Isso é diferente de afirmar que o STF “autorizou” especificamente determinado método de avaliação baseado em metragem.
Esse não era o objeto direto do julgamento.
A decisão não examinou toda a metodologia de formação do valor venal nem eliminou características físicas do imóvel dessa discussão.
Por isso, frases como:
“o STF proibiu usar a metragem no cálculo do IPTU”
são amplas demais.
Base de cálculo e alíquota são coisas diferentes
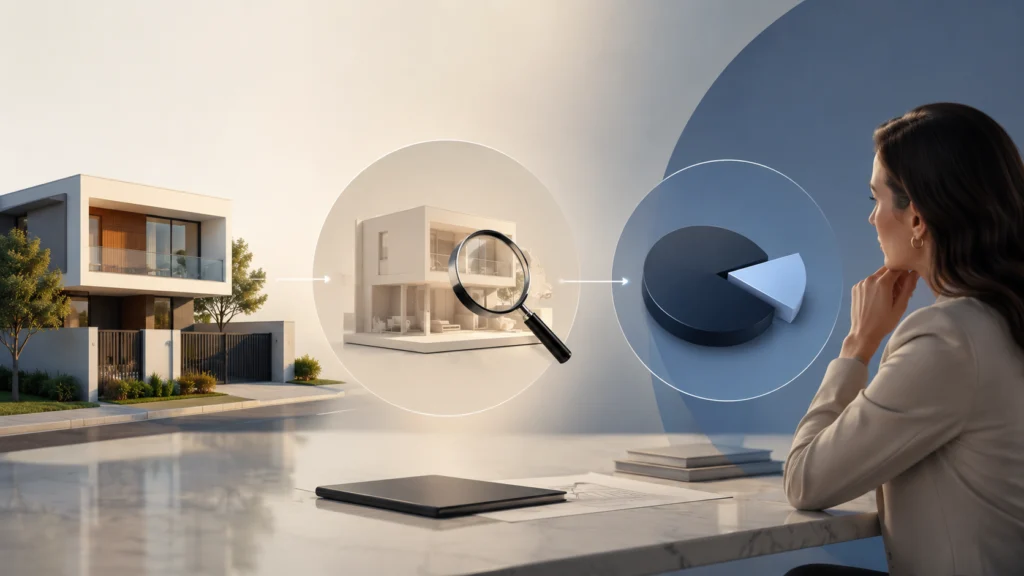
Uma forma simples de entender a decisão é separar duas partes do cálculo.
Base de cálculo
É o valor sobre o qual o imposto será aplicado.
No IPTU:
a base de cálculo é o valor venal do imóvel.
Alíquota
É o percentual aplicado sobre essa base.
Exemplo puramente didático:
- valor venal: R$ 800 mil;
- alíquota: 0,5%.
Nesse exemplo:
IPTU = valor venal × alíquota
A discussão do Supremo não foi:
“A área pode ter alguma relação com a avaliação econômica do imóvel?”
A pergunta constitucional do Tema 1.455 era:
“O município pode definir a alíquota do IPTU em razão da área do imóvel?”
A resposta foi:
não.
Essa separação explica por que um imóvel maior ainda pode, em determinadas situações, resultar em IPTU mais elevado sem que isso necessariamente contrarie o julgamento.
Se seu valor venal for maior, a própria base tributável pode ser diferente.
O que o STF afastou foi usar a área como critério para fixar a alíquota.
Quais critérios a Constituição permite
A Constituição Federal estabelece que o IPTU pode:
- ser progressivo em razão do valor do imóvel;
- ter alíquotas diferentes de acordo com a localização;
- ter alíquotas diferentes de acordo com o uso do imóvel.
Essas possibilidades foram incorporadas ao artigo 156, § 1º, pela Emenda Constitucional nº 29/2000.
No julgamento, o relator, ministro Dias Toffoli, destacou justamente que a área do imóvel não aparece entre esses critérios constitucionais.
Portanto, a decisão não acabou com a progressividade do IPTU.
A Constituição continua permitindo progressividade em razão do valor do imóvel e diferenciação de alíquotas conforme localização e uso.
O que muda com o Tema 1.455
O caso foi julgado sob o regime de repercussão geral.
Isso significa que a tese definida pelo Supremo deve servir como parâmetro para outros processos que discutam a mesma questão constitucional.
O próprio STF identificou o Tema 1.455 como a discussão sobre a fixação, por lei municipal posterior à EC nº 29/2000, de alíquotas de IPTU em função da área do imóvel.
Na prática, o entendimento interessa especialmente a:
- processos judiciais sobre regras semelhantes;
- municípios que utilizem a área do imóvel como critério para definir alíquota;
- contribuintes submetidos a legislações com estrutura comparável;
- administrações municipais ao revisar ou estruturar suas normas tributárias.
Isso não significa que todas as leis municipais semelhantes tenham sido automaticamente apagadas ou formalmente revogadas pela publicação do acórdão.
A aplicação concreta do precedente depende da legislação e da situação de cada caso.
O que não muda automaticamente
A decisão do STF não significa automaticamente:
- redução do IPTU de todo imóvel grande;
- redução de alíquota em todos os municípios;
- devolução nacional de valores pagos;
- restituição automática;
- fim do IPTU progressivo;
- impossibilidade de um imóvel maior resultar em imposto maior;
- proibição de qualquer influência da metragem na avaliação econômica do imóvel.
Um imóvel pode ter valor venal mais elevado por diversas características.
E um valor venal maior pode resultar em imposto maior.
A questão decidida pelo STF é mais específica:
a área do imóvel não pode ser usada como fundamento para fixar a alíquota do IPTU nas condições tratadas pelo Tema 1.455.
Quem pode ser afetado
A decisão pode ter impacto especialmente para proprietários localizados em municípios cujas legislações utilizem a área do imóvel para estabelecer alíquotas diferentes de IPTU.
Também interessa a:
- municípios com regras semelhantes;
- processos judiciais que discutem esse mesmo critério;
- profissionais que lidam com informações tributárias relacionadas a imóveis.
Para corretores e imobiliárias, o efeito é principalmente indireto.
O IPTU aparece com frequência em:
- apresentações de imóveis;
- negociações;
- estimativas de custo;
- conversas com compradores e proprietários.
Por isso, interpretar a decisão corretamente evita transmitir ao cliente uma redução tributária que pode não existir.
O que muda hoje para proprietários
Não existe redução automática do IPTU para todo proprietário de imóvel grande.
A pergunta mais útil é:
“A legislação do meu município usa a área do imóvel para definir a alíquota?”
Se a resposta for não, o Tema 1.455 pode nem atingir diretamente a estrutura daquela cobrança.
Mesmo quando existe regra semelhante, ainda pode ser necessário analisar:
- a legislação municipal;
- o lançamento realizado;
- o período envolvido;
- o estágio de eventual processo administrativo ou judicial.
No caso específico de Chapecó levado ao STF, as instâncias anteriores determinaram a aplicação de alíquota de 0,5% e a restituição dos valores pagos a mais ao contribuinte daquele processo.
Isso não significa que todo contribuinte brasileiro tenha automaticamente direito à mesma restituição.
Questões como:
- existência de pagamento indevido;
- períodos alcançados;
- prescrição;
- procedimento para eventual recuperação;
dependem da situação concreta e de análise adequada.
O que o corretor deve explicar ao proprietário
Se um proprietário perguntar:
“Meu IPTU vai diminuir porque meu imóvel é grande?”
uma resposta cuidadosa seria:
“Não dá para concluir isso apenas pela decisão. O STF decidiu que a área do imóvel não pode ser usada para definir a alíquota do IPTU. Isso não significa que a metragem deixou de influenciar o valor venal nem que todo imóvel grande terá redução automática. É preciso verificar a legislação e o lançamento do município.”
Para o corretor, alguns cuidados são importantes.
Não diga que o STF “acabou com IPTU por metragem”
Essa frase mistura alíquota, base de cálculo e avaliação do imóvel.
Diferencie valor venal de alíquota
O valor venal é a base.
A alíquota é o percentual aplicado.
O Tema 1.455 trata do segundo elemento.
Verifique a legislação local quando houver uma dúvida concreta
IPTU é imposto municipal.
Uma decisão nacional do STF estabelece o parâmetro constitucional, mas a situação do imóvel depende também da regra local que está sendo aplicada.
Não assuma papel de consultor tributário
O corretor pode explicar a notícia e evitar informações incorretas.
Mas uma dúvida concreta sobre contestação de lançamento, recuperação de valores ou medida judicial exige análise específica de profissional habilitado.
O que a decisão não significa
Para evitar interpretações incorretas, o Tema 1.455 não significa:
- “STF acabou com IPTU maior para imóveis grandes.”
- “Metragem não pode mais ser usada no IPTU.”
- “Área não pode entrar no cálculo do IPTU.”
- “Quem tem imóvel acima de 400 m² vai pagar menos.”
- “Todos os municípios terão de reduzir IPTU.”
- “Todo contribuinte tem direito a restituição.”
- “Imóvel grande não pode pagar IPTU maior.”
- “STF proibiu progressividade do IPTU.”
O precedente é mais específico.
A tese oficial fala em:
fixação da alíquota do IPTU em razão da área do imóvel.
Nota sobre o andamento do processo
O julgamento do mérito ocorreu na sessão virtual encerrada em 5 de agosto de 2026, com decisão registrada em 6 de agosto.
O acórdão foi publicado em 14 de agosto de 2026.
Em 21 de agosto de 2026, foram apresentados embargos de declaração, que constam no andamento oficial do ARE 1.593.784.
Portanto, não é correto afirmar neste momento que houve trânsito em julgado.
O ponto central é separar metragem, valor venal e alíquota
O Tema 1.455 não retirou a metragem de toda a lógica do IPTU.
A base de cálculo do imposto continua sendo o valor venal do imóvel, conforme o Código Tributário Nacional.
O que o Supremo decidiu foi mais específico:
“É inconstitucional a fixação, por lei municipal posterior à EC nº 29/2000, de alíquota do IPTU em razão da área do imóvel.”
Para proprietários, corretores e imobiliárias, essa precisão faz diferença.
O julgamento não retirou a metragem de toda a lógica do IPTU; o STF declarou inconstitucional usar a área do imóvel como fundamento para fixar a alíquota.